Ouvrir un premier compte bancaire représente une étape importante dans la gestion de vos finances personnelles. Que vous soyez jeune actif, étudiant ou simplement à la recherche d’une meilleure solution bancaire, cette démarche soulève de nombreuses questions : quel type de compte choisir ? Quels documents préparer ? Vaut-il mieux se rendre en agence ou opter pour une ouverture en ligne ? Ce guide vous accompagne pas à pas pour réussir l’ouverture de votre compte bancaire en toute sérénité.
- Identifier le type de compte adapté à vos besoins (compte courant, épargne ou à terme) avant toute démarche
- Comparer les offres bancaires en analysant les frais, taux d’intérêt et services proposés
- Préparer les documents obligatoires : pièce d’identité valide et justificatif de domicile
- Choisir entre une ouverture en agence avec accompagnement ou en ligne pour plus de rapidité
- Lire attentivement le contrat bancaire avant signature, particulièrement les conditions tarifaires
Choisir le type de compte bancaire adapté à vos besoins
Avant d’entamer les démarches d’ouverture, il est essentiel de déterminer quel type de compte bancaire correspond le mieux à votre situation personnelle. Cette première étape conditionne l’ensemble de votre parcours et vous permet d’éviter les mauvaises surprises.
Le compte courant reste le choix le plus fréquent pour un premier compte bancaire. Il vous permet de gérer vos opérations quotidiennes : recevoir votre salaire, effectuer des virements, régler vos achats par carte bancaire ou retirer des espèces. Ce type de compte s’accompagne généralement d’une carte de paiement et parfois d’un chéquier.
Les comptes d’épargne et les comptes de dépôt à terme répondent à d’autres objectifs. Ces derniers offrent généralement des taux d’intérêt plus élevés que les comptes courants, mais imposent des restrictions sur les retraits. Ils conviennent davantage si vous souhaitez mettre de l’argent de côté sans y toucher pendant une période déterminée.
Certaines banques proposent également des comptes spécifiques pour les jeunes et les étudiants, avec des conditions tarifaires avantageuses et des services adaptés à cette tranche d’âge. Prendre en compte vos besoins réels reste la clé d’un choix réussi.
Pour identifier le compte qui vous convient, posez-vous les bonnes questions : quelle sera la fréquence d’utilisation ? Quels montants allez-vous gérer ? Avez-vous besoin d’une carte bancaire internationale ? Souhaitez-vous épargner régulièrement ? Ces critères vous aideront à orienter votre choix.
| Type de compte | Usage principal | Avantages | Contraintes |
|---|---|---|---|
| Compte courant | Gestion quotidienne | Carte bancaire, virements, prélèvements, retraits libres | Taux d’intérêt faibles ou nuls |
| Compte épargne | Constitution d’une réserve | Rémunération de l’épargne, disponibilité | Plafonds de versement, rendement variable |
| Compte à terme | Placement à durée fixe | Taux d’intérêt généralement plus élevés | Blocage des fonds, pénalités en cas de retrait anticipé |
Comparer les offres des différentes banques
Une fois le type de compte choisi, place à la comparaison. Frais de tenue de compte, moyens de paiement, services en ligne, conditions d’accès ou accompagnement : les offres bancaires peuvent présenter des écarts significatifs d’un établissement à l’autre. Pour éviter les mauvaises surprises, vérifiez également quels documents pour ouvrir un compte bancaire sont exigés avant de constituer votre dossier. Les justificatifs à fournir peuvent en effet varier selon la banque, le type de compte et votre situation personnelle.
Les frais bancaires constituent l’un des principaux critères de comparaison. Ils peuvent comprendre les frais de tenue de compte, le coût de la carte bancaire, les frais de découvert, les commissions d’intervention ainsi que les tarifs liés aux opérations courantes. Comparer ces différents éléments permet d’identifier l’offre la plus adaptée à vos besoins et à votre budget.
Les banques en ligne proposent généralement des comptes avec peu ou pas de frais de tenue de compte et des cartes bancaires gratuites sous certaines conditions. Elles peuvent être particulièrement intéressantes si vous êtes à l’aise avec les services numériques et n’avez pas besoin de vous rendre régulièrement en agence. L’ouverture du compte se fait souvent entièrement en ligne, avec l’envoi des justificatifs demandés.
Les banques traditionnelles se distinguent, quant à elles, par leur réseau d’agences et la possibilité d’échanger directement avec un conseiller. Cet accompagnement peut être utile pour bénéficier de conseils personnalisés, préparer un projet de financement ou résoudre une situation bancaire nécessitant un suivi spécifique.
Bon à savoir : Certaines banques comme la Société Générale proposent une approche hybride, combinant un accès aux services en agence avec des conseillers dédiés et une application mobile complète, vous permettant de choisir le mode de gestion qui vous convient le mieux.
Au-delà des tarifs, examinez également la qualité du service client, les horaires d’ouverture des agences, la facilité d’utilisation de l’application mobile, la disponibilité des distributeurs automatiques ou encore les services complémentaires proposés (assurances, solutions d’épargne, crédits).
Pour comparer efficacement les offres, consultez les grilles tarifaires disponibles sur les sites internet des banques ou utilisez des comparateurs en ligne. Prenez le temps de cette analyse : elle conditionne votre satisfaction sur le long terme.
Réunir les documents nécessaires à l’ouverture
L’ouverture d’un compte bancaire nécessite la présentation de plusieurs documents obligatoires. Préparer ces pièces à l’avance vous permettra d’accélérer le processus et d’éviter les allers-retours inutiles.
Documents obligatoires pour tous
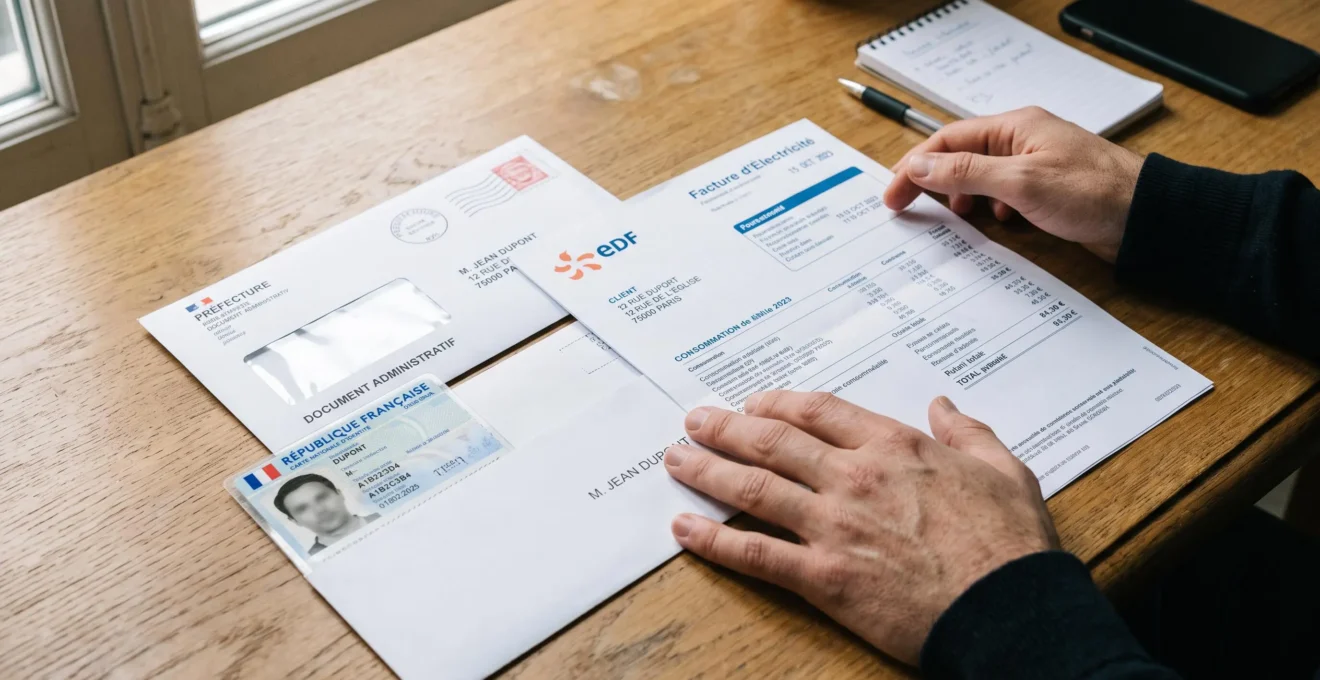
Toute personne souhaitant ouvrir un compte bancaire doit fournir une pièce d’identité en cours de validité : carte nationale d’identité, passeport ou titre de séjour pour les ressortissants étrangers. Ce document permet à la banque de vérifier votre identité et de respecter ses obligations légales.
Un justificatif de domicile récent (datant généralement de moins de trois mois) est également exigé. Sont acceptés : facture d’électricité, de gaz, d’eau, de téléphone fixe ou internet, quittance de loyer, avis d’imposition ou attestation d’assurance habitation. Si vous êtes hébergé chez un tiers, vous devrez fournir une attestation d’hébergement accompagnée d’un justificatif de domicile et d’une pièce d’identité de la personne qui vous héberge.
La banque vous demandera également de fournir des informations sur votre situation financière, notamment vos revenus et vos dépenses habituelles. Ces renseignements lui permettent d’adapter son offre à votre profil et de respecter ses obligations en matière de connaissance client.
Documents complémentaires selon votre situation
Selon votre profil, d’autres pièces peuvent être demandées. Les mineurs devront présenter une autorisation parentale et les documents d’identité des représentants légaux. Les jeunes de 18 à 29 ans peuvent bénéficier d’offres spécifiques et devront parfois justifier de leur statut étudiant ou de leur âge.
Certaines banques peuvent également demander un dépôt initial pour activer le compte, dont le montant varie selon l’établissement et le type de compte choisi.
Pour finaliser votre dossier, vous devrez accomplir certaines formalités juridiques et signer les documents contractuels proposés par votre banque.
Choisir entre ouverture en agence ou en ligne
Vous avez désormais identifié vos besoins, comparé les offres et rassemblé vos documents. Il vous reste à choisir la modalité d’ouverture : en vous rendant dans une agence physique ou en effectuant toutes les démarches en ligne. Chaque option présente des avantages distincts.
L’ouverture en agence : accompagnement personnalisé
Se rendre dans une agence bancaire vous permet de bénéficier d’un accompagnement humain. Un conseiller vous guidera tout au long du processus, répondra à vos questions et vous aidera à choisir les services les mieux adaptés à votre situation. Cette relation de proximité facilite la compréhension des conditions contractuelles et permet d’obtenir des clarifications immédiates.
Pour ouvrir un compte en agence, prenez rendez-vous avec un conseiller, présentez-vous avec l’ensemble de vos documents et laissez-vous guider. Le conseiller vous fera remplir un formulaire d’ouverture, vérifiera vos pièces justificatives et vous présentera le contrat bancaire à signer.
Cette approche convient particulièrement aux personnes qui découvrent le monde bancaire, qui apprécient le contact direct ou qui ont des questions spécifiques nécessitant un échange personnalisé.
L’ouverture en ligne : rapidité et disponibilité
L’ouverture d’un compte en ligne offre une grande souplesse. Vous pouvez effectuer toutes les démarches depuis chez vous, à toute heure, sans vous déplacer. Le processus est généralement plus rapide : il suffit de remplir un formulaire en ligne, de télécharger les pièces justificatives numérisées et de signer électroniquement le contrat.
De nombreuses banques proposent aujourd’hui des applications mobiles performantes qui simplifient l’ensemble du parcours. La Société Générale, par exemple, permet d’ouvrir un compte via son application SG tout en conservant la possibilité de rencontrer un conseiller en agence si besoin.
Les délais de traitement sont souvent plus courts en ligne : votre compte peut être activé en quelques jours, voire en quelques heures pour certains établissements. Cette rapidité séduit les personnes à l’aise avec les outils numériques et pressées de disposer de leurs moyens de paiement.
Conseil pratique : Quelle que soit la modalité choisie, les documents requis et les étapes administratives restent identiques. Votre choix doit donc se baser sur vos préférences personnelles et votre niveau de confort avec les démarches digitales.
Finaliser l’ouverture et signer votre contrat
Une fois la banque choisie et les documents transmis, vous entrez dans la phase finale du processus : la signature du contrat bancaire et l’activation de votre compte.
Vérifier et signer le contrat bancaire
Avant de signer, la banque vous demandera de compléter vos informations personnelles : nom, prénom, date de naissance, adresse, coordonnées téléphoniques et électroniques. Ces données permettent à l’établissement de créer votre dossier client et de vous contacter si nécessaire.
Le contrat bancaire, également appelé convention de compte, constitue le document central de votre relation avec la banque. Il détaille l’ensemble des conditions de fonctionnement de votre compte : services inclus, tarifs applicables, conditions de découvert, modalités de clôture, droits et obligations de chaque partie.
Attention : Lisez attentivement le contrat avant de le signer, en particulier les sections relatives aux frais bancaires, aux conditions de découvert et aux pénalités éventuelles. N’hésitez pas à demander des éclaircissements sur les points qui vous semblent flous. Une fois signé, ce document vous engage juridiquement.
Portez une attention particulière aux éléments suivants :
- Le détail de tous les frais bancaires (tenue de compte, carte, virements, retraits hors réseau)
- Les conditions et tarifs du découvert autorisé
- Les modalités de modification tarifaire
- Les procédures de réclamation et de médiation
- Les conditions de clôture du compte
Activer votre compte et premiers pas
Après la signature du contrat, votre compte bancaire est officiellement ouvert. Vous recevrez sous quelques jours vos moyens de paiement : carte bancaire et, le cas échéant, chéquier. La carte bancaire vous sera généralement envoyée par courrier avec un code PIN confidentiel transmis séparément pour des raisons de sécurité.
Dès réception de votre carte, pensez à l’activer en suivant la procédure indiquée (premier retrait au distributeur ou activation via l’application mobile). Profitez-en pour paramétrer votre application bancaire si vous en disposez d’une : alertes SMS, notifications, plafonds de paiement, activation du paiement sans contact.
Votre compte vous permet désormais de gérer votre argent en toute sécurité : recevoir votre salaire ou vos revenus, effectuer des paiements en ligne ou en magasin, réaliser des virements, mettre en place des prélèvements automatiques et retirer de l’argent aux distributeurs.
Prochaines étapes : Une fois votre compte activé, n’oubliez pas de communiquer votre RIB (Relevé d’Identité Bancaire) à votre employeur, à votre bailleur ou aux organismes qui doivent vous verser des sommes ou prélever des paiements. Ce document contient vos coordonnées bancaires complètes.
Félicitations, vous disposez maintenant d’un compte bancaire pleinement opérationnel et adapté à vos besoins. N’hésitez pas à solliciter votre conseiller pour toute question ou pour découvrir les services complémentaires proposés par votre banque.